กู้ร่วมคอนโดพร้อมพงษ์ 12 ล้าน ใครกู้ร่วมได้ และต้องรู้อะไรก่อนเซ็น
กู้ร่วมคอนโดพร้อมพงษ์เป็นทางออกที่หลายคนหันมาใช้ เมื่อราคาห้องสองนอนในอาคารเกรดดีรัศมีเดินถึง BTS พร้อมพงษ์ ไล่เข้าไปในสุขุมวิท ซอย 39 และฝั่งซอย 24 ขยับขึ้นไปแตะหลักสิบล้านบาท จนรายได้คนเดียวมักไม่ผ่านเกณฑ์ธนาคาร การรวมรายได้ผู้กู้ร่วมช่วยเพิ่มวงเงินและโอกาสอนุมัติได้จริง แต่สิ่งที่คนมักมองข้ามคือภาระหนี้ร่วมเต็มจำนวนและกรรมสิทธิ์ร่วมที่ถอนออกฝ่ายเดียวไม่ได้ บทความนี้สรุปตรง ๆ ว่าใครกู้ร่วมได้ตามเกณฑ์ธนาคาร และอะไรที่ต้องตกลงกันให้จบก่อนเซ็นสัญญา
สารบัญ
ทำไมคอนโดพร้อมพงษ์ระดับ 12 ล้านถึงต้องคิดเรื่องกู้ร่วม
คอนโดใหม่ในรัศมีเดินถึง BTS พร้อมพงษ์ โดยเฉพาะทำเลหลัง ดิ เอ็มควอเทียร์ ไล่เข้าไปในสุขุมวิท ซอย 39 (ซอยพร้อมพงษ์) และฝั่งซอย 24 ราคาต่อยูนิตขยับขึ้นไปแตะหลักสิบล้านได้ไม่ยากเมื่อเป็นห้องสองนอนในอาคารเกรดดี ตัวเลข 12 ล้านบาทที่เราใช้ในบทความนี้เป็นกรอบโดยประมาณ ณ ช่วงเวลาที่เขียน และควรตรวจสอบราคาจริงของแต่ละโครงการอีกครั้ง แต่สิ่งที่แทบไม่เปลี่ยนคือเงินผ่อนต่อเดือนของวงเงินระดับนี้ ซึ่งมักต้องการฐานรายได้ที่คนทำงานเงินเดือนคนเดียวมักยังไปไม่ถึงเกณฑ์ที่ธนาคารใช้ประเมิน
กลไกที่ทำให้กู้ร่วมช่วยได้จริงมีแค่ข้อเดียว นั่นคือ ธนาคารนำฐานรายได้ของผู้กู้ร่วมทุกคนมารวมกัน เพื่อประเมินความสามารถในการผ่อนชำระ เมื่อรายได้รวมสูงขึ้น วงเงินที่อนุมัติได้ก็สูงขึ้นตาม และโอกาสผ่านเกณฑ์ก็มากขึ้น กรณีที่เหมาะที่สุดคือรายได้ของคนเดียวไม่ถึงเกณฑ์ผ่อนห้องระดับนี้ การรวมรายได้กับคนอีกหนึ่งถึงสองคนจึงเป็นทางที่ทำให้ดีลที่เคยไกลเกินเอื้อมกลายเป็นจริงได้ โดยที่แต่ละคนไม่ต้องมีรายได้สูงลิ่วคนเดียว
ใครกู้ร่วมได้บ้าง และใครที่ธนาคารมักไม่รับ
| กลุ่มผู้กู้ร่วม | ธนาคารมักรับหรือไม่ | หมายเหตุ |
|---|---|---|
| พ่อ-แม่-ลูก / พี่-น้อง (สายเลือด) | รับ | หากชื่อหรือนามสกุลไม่ตรงกัน ต้องมีเอกสารยืนยันความสัมพันธ์ |
| คู่สมรสจดทะเบียน | รับ | ใช้ทะเบียนสมรสเป็นหลักฐานได้ตรงไปตรงมา |
| คู่สมรสไม่จดทะเบียน | รับโดยมีเงื่อนไข | อาจต้องแสดงหลักฐานพิสูจน์ความสัมพันธ์เพิ่ม |
| คู่รัก LGBTQ+ | หลายธนาคารเปิดรับแล้ว | ควรสอบถามนโยบายเฉพาะของแต่ละธนาคารก่อน |
| เพื่อน / คนรู้จักที่ไม่ใช่ครอบครัว | มักไม่รับ | ไม่เข้านิยามผู้กู้ร่วมตามเกณฑ์ทั่วไป |
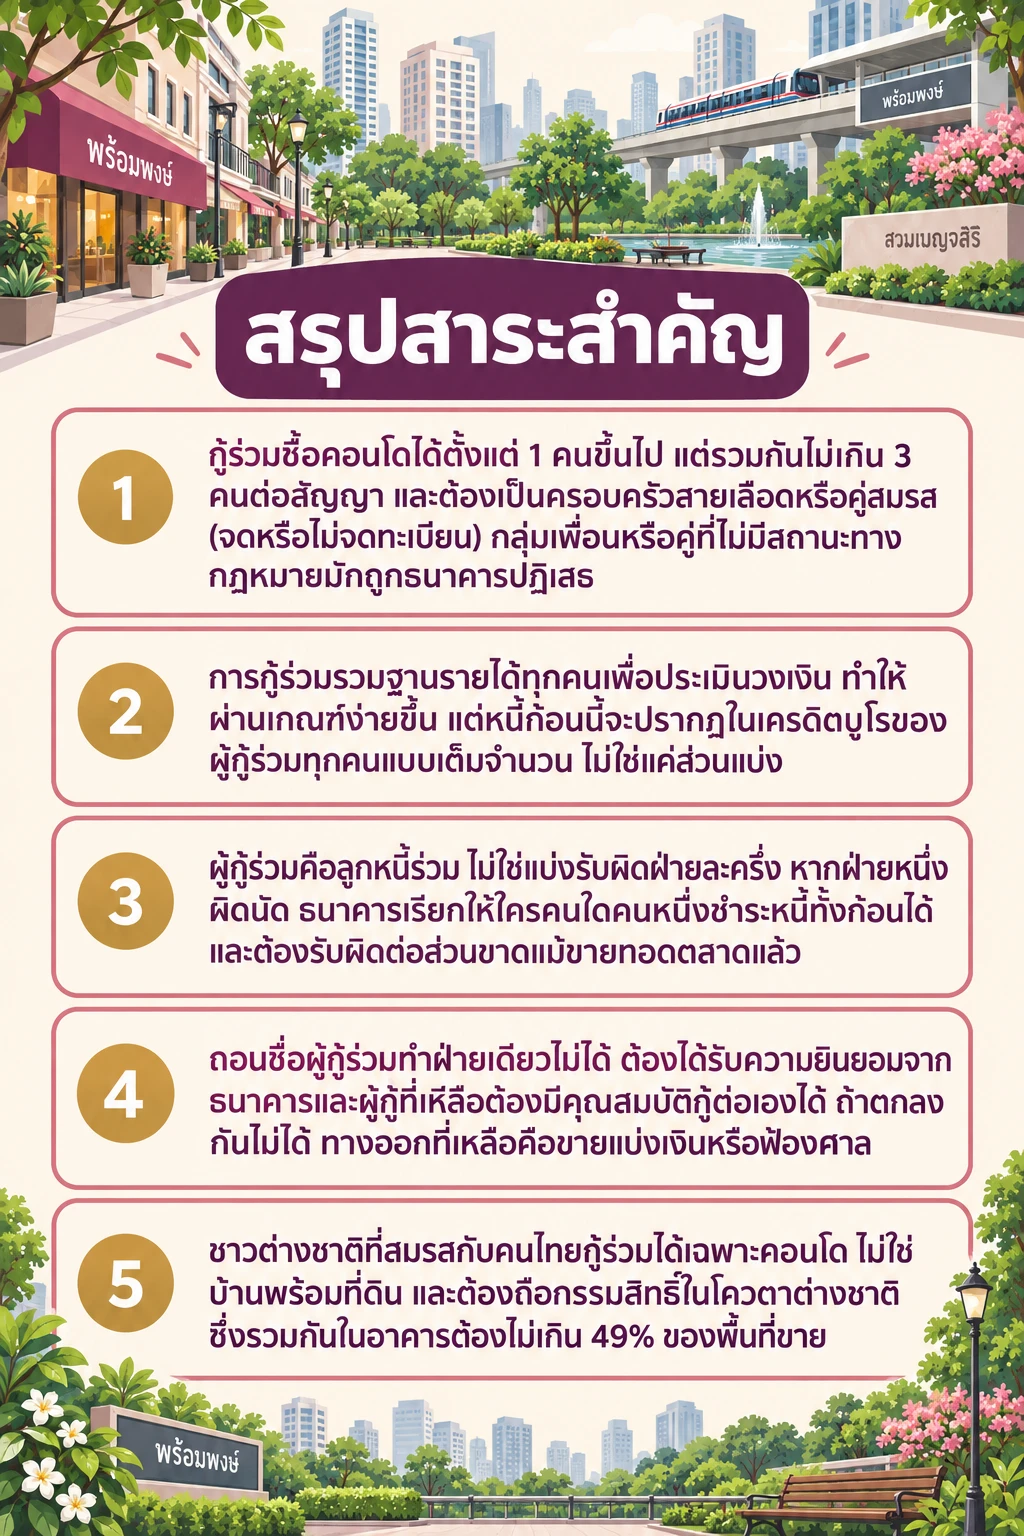
เพดานที่ต้องจำให้ขึ้นใจคือ กู้ร่วมได้ตั้งแต่ 1 คนขึ้นไป แต่รวมแล้วไม่เกิน 3 คนภายใต้สัญญาฉบับเดียวกัน ดังนั้นแม้จะมีญาติพร้อมช่วยหลายคน ก็ใส่ชื่อร่วมได้มากที่สุดสามคนเท่านั้น จุดที่คนเข้าใจผิดบ่อยที่สุดคือคิดว่าจับมือเพื่อนหรือคู่ที่ยังไม่มีสถานะทางกฎหมายกันมากู้ร่วมซื้อห้องแถวสวนเบญจสิริหรือหลัง เค วิลเลจ ได้ ความจริงคือกลุ่มที่ไม่ใช่ครอบครัวสายเลือดและไม่ใช่คู่สมรสมักเป็นกลุ่มที่ธนาคารปฏิเสธ
ชื่อในโฉนดกับภาระหนี้ ไม่ใช่เรื่องเดียวกัน
คนส่วนใหญ่รวมสองเรื่องนี้เป็นเรื่องเดียว ทั้งที่มันแยกกันชัดเจน เรื่องแรกคือกรรมสิทธิ์ ใครมีชื่ออยู่ในโฉนดห้องชุด เรื่องที่สองคือภาระหนี้ ใครต้องรับผิดต่อธนาคาร คำแนะนำพื้นฐานคือ ควรใส่ชื่อผู้กู้ร่วมทุกคนเป็นเจ้าของกรรมสิทธิ์ร่วม เพราะเมื่อใดที่จะขาย โอน หรือทำธุรกรรมกับห้องในอนาคต ต้องได้รับความยินยอมจากเจ้าของกรรมสิทธิ์ทุกคน หากช่วยผ่อนแต่ไม่มีชื่อ คุณจะไม่มีอำนาจต่อรองใด ๆ กับทรัพย์ที่ร่วมจ่ายมาทั้งชีวิต
- ผู้กู้ร่วมคือลูกหนี้ร่วม ไม่ได้แบ่งรับผิดฝ่ายละครึ่ง หากฝ่ายหนึ่งผิดนัด ธนาคารมีสิทธิเรียกให้คนใดคนหนึ่งหรือทุกคนชำระหนี้ทั้งก้อนได้
- หากถูกบังคับขายทอดตลาดแล้วได้เงินน้อยกว่ายอดหนี้คงค้าง ผู้กู้ยังต้องรับผิดชอบส่วนที่ขาดต่อไป ไม่ใช่จบเมื่อห้องหลุดมือ
- ชาวต่างชาติถือกรรมสิทธิ์ห้องชุดได้เฉพาะเมื่อสัดส่วนต่างชาติในอาคารรวมกันไม่เกินร้อยละ 49 ของพื้นที่ขาย ตาม พ.ร.บ.อาคารชุด พ.ศ. 2522 ผู้กู้ร่วมต่างชาติจึงใส่ชื่อถือกรรมสิทธิ์ในส่วนโควตาคนไทยไม่ได้
- ชาวต่างชาติที่จดทะเบียนสมรสกับคนไทยกู้ร่วมได้เฉพาะคอนโด ไม่รวมบ้านพร้อมที่ดิน ซึ่งพอดีกับทำเลคอนโดย่านพร้อมพงษ์และชุมชนญี่ปุ่นสุขุมวิทที่มีคู่สมรสต่างชาติอยู่มาก
ก่อนเซ็น ต้องตกลงอะไรกันให้จบ
อันดับที่ 1: ตกลงสัดส่วนการผ่อนรายเดือน และเช็กเครดิตบูโรก่อน
ข้อแรกที่ต้องเคลียร์
หนี้บ้านที่กู้ร่วมจะปรากฏในข้อมูลเครดิตบูโรของผู้กู้ร่วมทุกคน เต็มจำนวน ไม่ใช่แค่ส่วนแบ่งของตน นั่นหมายความว่าถ้าอีกห้าปีข้างหน้าคุณอยากกู้ซื้อรถหรือขอสินเชื่อธุรกิจ หนี้ก้อนนี้จะถูกนับรวมในภาระของคุณทันที ก่อนเซ็นควรตกลงเป็นลายลักษณ์อักษรว่าใครจ่ายสัดส่วนเท่าไรในแต่ละเดือน และใครโอนเงินเข้าบัญชีตัดชำระ
- ผลต่อเครดิต
- หนี้ปรากฏเต็มจำนวนในบูโรของทุกคน
- ผลตามมา
- อาจกระทบการขอสินเชื่ออื่นในอนาคต
อันดับที่ 2: ตกลงล่วงหน้าว่าถ้าเลิกกันแล้วใครเก็บห้อง ใครถูกซื้อออก
ข้อที่คนลืมจนสาย
การถอนชื่อผู้กู้ร่วมทำฝ่ายเดียวไม่ได้ ต้องได้รับความยินยอมจากธนาคาร และผู้กู้ที่เหลือต้องมีคุณสมบัติกู้ต่อคนเดียวหรือรีไฟแนนซ์ผ่าน หากอีกฝ่ายไม่ยอมเซ็นถอนชื่อ ทางออกที่เหลือคือตกลงขายทรัพย์แล้วแบ่งหนี้แบ่งเงิน หรือฟ้องศาลให้บังคับจัดการทรัพย์ร่วม ซึ่งทั้งช้าและเจ็บ ตกลงกันตั้งแต่ตอนรักกันดีย่อมง่ายกว่าตอนที่คุยกันไม่รู้เรื่องแล้ว
- ถอนชื่อฝ่ายเดียว
- ทำไม่ได้ ต้องได้รับความยินยอมจากธนาคาร
- เงื่อนไขผู้กู้ที่เหลือ
- ต้องมีคุณสมบัติกู้ต่อคนเดียวหรือรีไฟแนนซ์ผ่าน
ข้อดี
- รวมรายได้ทำให้ผ่านวงเงินระดับ 12 ล้านที่คนเดียวไปไม่ถึง
- เพิ่มโอกาสอนุมัติและอาจได้วงเงินสูงกว่ายื่นคนเดียว
- แบ่งภาระผ่อนรายเดือนกันได้ตามที่ตกลง
- เมื่อใส่ชื่อร่วมในโฉนด ทุกคนมีกรรมสิทธิ์จริงในทรัพย์
ข้อควรพิจารณา
- เป็นลูกหนี้ร่วมเต็มจำนวน หากอีกฝ่ายผิดนัดคุณอาจถูกเรียกทั้งก้อน
- หนี้เกาะเครดิตบูโรของทุกคน กระทบการกู้อื่นในอนาคต
- ถอนชื่อฝ่ายเดียวไม่ได้ ต้องให้ธนาคารยินยอมและอีกฝ่ายเซ็น
- ถ้าความสัมพันธ์จบ ภาระหนี้ตามกฎหมายยังอยู่
ก่อนเซ็นสัญญาซื้อคอนโดย่านพร้อมพงษ์ ควรนั่งลงตกลงให้ครบว่าใครจ่ายส่วนไหน จะเกิดอะไรขึ้นถ้าเลิกกันหรือเลิกหุ้นส่วน ใครได้ห้องไป และจะทริกเกอร์การซื้อออกหรือการขายอย่างไร แล้วทำเป็นข้อตกลงลายลักษณ์อักษร ที่สำคัญ รายละเอียดด้านกฎหมาย ภาษี และสถานะคนต่างชาติเปลี่ยนแปลงได้ ควรให้ ทนายและธนาคารยืนยันเงื่อนไขล่าสุด และร่างข้อตกลงร่วมกันเป็นลายลักษณ์อักษรก่อนลงนามทุกครั้ง อย่าถือตามบทความนี้เป็นคำวินิจฉัยสุดท้าย
คำถามที่พบบ่อย
กู้ร่วมซื้อคอนโดได้กี่คน
กู้ร่วมได้ตั้งแต่ 1 คนขึ้นไป แต่รวมแล้วไม่เกิน 3 คนภายใต้สัญญากู้ฉบับเดียวกัน แม้มีญาติพร้อมช่วยหลายคนก็ใส่ชื่อร่วมได้มากที่สุด 3 คนเท่านั้น
เพื่อนกู้ร่วมซื้อคอนโดด้วยกันได้ไหม
ธนาคารส่วนใหญ่รับกู้ร่วมเฉพาะครอบครัวสายเลือดหรือคู่สมรส ทั้งจดและไม่จดทะเบียน กลุ่มเพื่อนหรือคนที่ไม่มีสถานะทางกฎหมายร่วมกันมักเป็นกลุ่มที่ถูกปฏิเสธ แต่เงื่อนไขต่างกันในแต่ละธนาคาร ควรสอบถามตรงกับธนาคารที่จะยื่นจริง
ถอนชื่อผู้กู้ร่วมออกจากสัญญาเองได้ไหม
ทำฝ่ายเดียวไม่ได้ ต้องได้รับความยินยอมจากธนาคาร และผู้กู้ที่เหลือต้องมีคุณสมบัติกู้ต่อคนเดียวหรือรีไฟแนนซ์ผ่านเกณฑ์ หากอีกฝ่ายไม่ยอมเซ็นถอนชื่อ ทางออกคือตกลงขายทรัพย์แบ่งเงินแบ่งหนี้ หรือฟ้องศาลให้บังคับจัดการทรัพย์ร่วม
ถ้าอีกฝ่ายไม่ผ่อนต่อ อีกคนต้องรับผิดชอบหนี้ทั้งหมดไหม
ใช่ ผู้กู้ร่วมเป็นลูกหนี้ร่วม ไม่ได้แบ่งรับผิดฝ่ายละครึ่ง ธนาคารมีสิทธิเรียกให้ผู้กู้คนใดคนหนึ่งหรือทุกคนชำระหนี้ทั้งก้อนได้ และหากขายทอดตลาดแล้วได้เงินน้อยกว่ายอดหนี้คงค้าง ผู้กู้ยังต้องรับผิดชอบส่วนที่ขาดต่อไป
ชาวต่างชาติกู้ร่วมซื้อคอนโดในไทยได้ไหม
ชาวต่างชาติที่จดทะเบียนสมรสกับคนไทยกู้ร่วมได้เฉพาะคอนโด ไม่รวมบ้านพร้อมที่ดิน และต้องถือกรรมสิทธิ์ในส่วนโควตาต่างชาติ ซึ่งสัดส่วนการถือครองของชาวต่างชาติในอาคารนั้นรวมกันต้องไม่เกิน 49% ของพื้นที่ขายทั้งหมด ควรตรวจสอบโควตาคงเหลือของอาคารนั้นกับทางโครงการก่อนตัดสินใจ
ไม่มีชื่อในโฉนดแต่ช่วยผ่อนคอนโด มีสิทธิ์อะไรไหม
ตามหลักทั่วไป ควรใส่ชื่อผู้กู้ร่วมทุกคนเป็นเจ้าของกรรมสิทธิ์ร่วมในโฉนดห้องชุด เพราะการขาย โอน หรือทำธุรกรรมกับห้องในอนาคตต้องได้รับความยินยอมจากเจ้าของกรรมสิทธิ์ทุกคน หากช่วยผ่อนแต่ไม่มีชื่อในโฉนด จะไม่มีอำนาจต่อรองทางกฎหมายกับทรัพย์นั้น ควรปรึกษาผู้เชี่ยวชาญด้านกฎหมายก่อนตกลงรูปแบบนี้
บทสรุป
ถ้าตัดสินใจกู้ร่วมซื้อคอนโดพร้อมพงษ์ สิ่งที่ควรทำก่อนเซ็นสัญญาคือคุยกันให้จบสามเรื่อง สัดส่วนผ่อนรายเดือน แผนรับมือถ้าเลิกกัน และการใส่ชื่อในโฉนดให้ตรงกับคนที่ร่วมจ่ายจริง เอกสารเหล่านี้ควรทำเป็นลายลักษณ์อักษรแยกจากสัญญากู้ธนาคาร เพราะธนาคารสนใจแค่ว่าใครเป็นลูกหนี้ ไม่ได้ช่วยไกล่เกลี่ยเรื่องกรรมสิทธิ์ให้ และควรตรวจสอบเงื่อนไขล่าสุดเรื่องจำนวนผู้กู้ร่วม การรับคู่ที่ไม่จดทะเบียน และโควตาต่างชาติกับธนาคารที่จะยื่นจริง เพราะแต่ละแห่งมีนโยบายต่างกันและเปลี่ยนแปลงได้ตลอดเวลา
แหล่งข้อมูลอ้างอิง
ข้อมูลร้าน ราคา เวลาเปิด และข้อเท็จจริงในบทความนี้อ้างอิงจากแหล่งด้านล่าง ควรตรวจสอบข้อมูลล่าสุดอีกครั้งก่อนเดินทางหรือทำธุรกรรม
- 1.กรุงศรี - ก่อนตัดสินใจกู้ร่วมซื้อบ้าน ต้องรู้อะไรบ้าง(เว็บไซต์) ↗
- 2.hoonvision - เรื่องต้องรู้ ก่อน "กู้ร่วม" ซื้อบ้าน ซื้อคอนโด(เว็บไซต์) ↗
- 3.Legardy - กู้ร่วมซื้อบ้านกับภรรยาเก่า อยากถอนชื่อ(เว็บไซต์) ↗
- 4.Central City Property - ทำความเข้าใจกฎโควตาต่างชาติ 49% ในคอนโดมิเนียม(เว็บไซต์) ↗
- 5.Sanook - จะเป็นผู้กู้ร่วมซื้อคอนโดหรือบ้าน ควรรู้อะไรก่อนบ้าง(เว็บไซต์) ↗
บทความที่เกี่ยวข้อง
กู้ซื้อคอนโดพร้อมพงษ์ราคา 10 ล้าน ต้องมีรายได้เท่าไร ผ่อนเดือนละกี่บาท
แปลงราคาคอนโดพร้อมพงษ์ 8–12 ล้านเป็นตัวเลขที่แบงก์ใช้จริง ทั้งเงินดาวน์ รายได้ขั้นต่ำ และค่างวดต่อเดือน
ใบ FET ซื้อคอนโดต่างชาติ: เอกสารที่ขาดไม่ได้ตอนโอนคอนโดพร้อมพงษ์
ใบ FET ซื้อคอนโดต่างชาติคือหลักฐานที่กรมที่ดินใช้ตัดสินสิทธิโอนกรรมสิทธิ์ ผิดขั้นตอนเดียวอาจโอนไม่ได้ทั้งที่จ่ายเงินครบแล้ว
ค่าส่วนกลางคอนโดพร้อมพงษ์ คิดต่อ ตร.ม. เท่าไร ค้างจ่ายแล้วโอนไม่ได้จริงไหม
ค่าส่วนกลางคอนโดพร้อมพงษ์คิดต่อ ตร.ม. เท่าไร และทำไมหนี้ค้างของเจ้าของเดิมอาจทำให้โอนกรรมสิทธิ์ไม่ได้เลย
ใบปลอดหนี้ คอนโดพร้อมพงษ์ ขอกี่วันก่อนโอน พร้อมขั้นตอนครบ
ใบปลอดหนี้คือเงื่อนไขที่กรมที่ดินบังคับก่อนโอนคอนโด พร้อมพงษ์มีทั้งตึกเก่าและทาวเวอร์ใหม่ที่ออกเอกสารเร็วช้าไม่เท่ากัน